La crise n'était pas une crise de joueurs
Newzoo estime que le marché mondial atteindra 213,9 milliards de dollars en 2026, en hausse de 6,1 %. Mobile, console et PC progressent simultanément.
Ce chiffre permet d'écarter une idée trop simple : les licenciements des dernières années ne sont pas la conséquence d'une disparition massive du public.
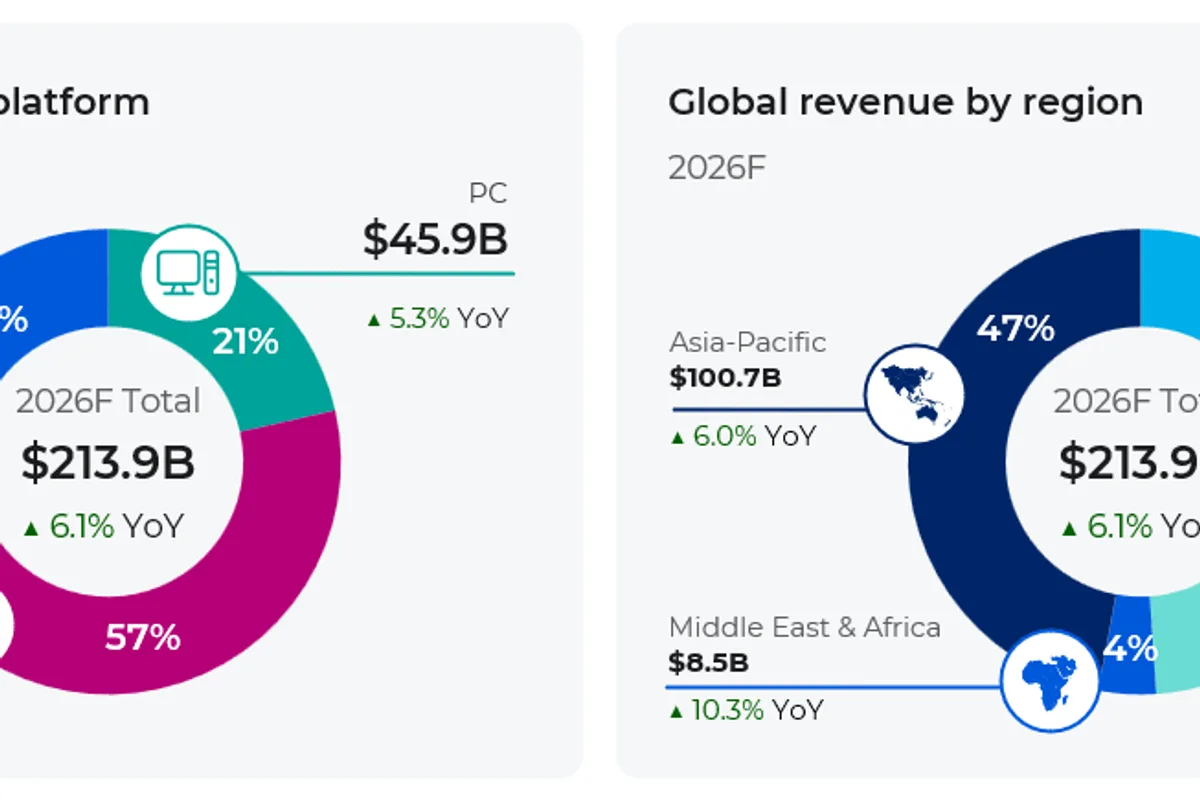
Les joueurs sont là. Environ 3,7 milliards de personnes devraient jouer cette année. Ce qui a changé se trouve plutôt dans la répartition de leur temps, dans le coût des productions, dans les attentes des investisseurs et dans la vitesse à laquelle les entreprises avaient grossi pendant la période pandémique.
Les années d'argent facile ont laissé de très gros organigrammes
Pendant la pandémie, une grande partie du secteur a parié sur une croissance durable de l'engagement. Recrutements, rachats et budgets ont suivi.
Lorsque les habitudes se sont normalisées, ces structures sont restées. Les corrections ont été brutales.
L'enquête GDC 2026 indique que 28 % des professionnels interrogés ont subi un licenciement au cours des deux années précédentes. La moitié des répondants déclarent que leur employeur actuel ou le plus récent avait procédé à des suppressions de postes pendant l'année précédente.
Les chiffres deviennent moins abstraits lorsque les mêmes annonces reviennent mois après mois.
Xbox illustre la nouvelle brutalité des grands groupes
Microsoft a annoncé en juillet 4 800 suppressions de postes, dont environ 3 200 dans son activité Xbox. Le groupe a parallèlement engagé une profonde réorganisation de son portefeuille, avec plusieurs studios sortant de la structure traditionnelle du constructeur.
Le détail est important. Microsoft a dépensé des dizaines de milliards de dollars pour construire l'un des plus grands ensembles de studios de l'industrie. Quelques années plus tard, la priorité est clairement passée de l'expansion à la rentabilité de ces actifs.
Ce mouvement dépasse Xbox. Les éditeurs cherchent moins volontiers à accumuler des équipes simplement pour posséder davantage de projets en développement.
Une licence connue est devenue une police d'assurance
À la Gamescom, Newzoo observait des stratégies de portefeuille de plus en plus défensives. Remasters, suites, adaptations et marques établies occupent davantage de place parce qu'elles réduisent au moins une inconnue : les joueurs savent déjà de quoi il s'agit.
L'effet n'est pas nécessairement mauvais pour le public. Une bonne suite reste une bonne suite.
Pour les studios, le risque apparaît lorsqu'un projet original doit démontrer sa viabilité avant même d'avoir eu le temps de construire une audience. Dans un système où un seul échec peut provoquer une restructuration, l'originalité devient très facilement une ligne difficile à défendre devant un comité financier.
Le marché intermédiaire reprend pourtant de la valeur
Tout ne pousse pas vers des productions toujours plus grosses. Newzoo relève au contraire une forte dynamique autour des jeux premium vendus entre 30 et 50 dollars.
Cette zone remet en lumière un modèle que l'industrie avait presque réussi à faire disparaître : un projet suffisamment ambitieux pour avoir une vraie identité, mais pas suffisamment énorme pour devoir toucher quinze millions de personnes afin d'être considéré comme viable.
Le PC joue un rôle important dans ce retour. Le temps consacré aux jeux situés hors du Top 20 y progresse, et les titres à moins de 30 dollars capables de dépasser cinq millions de dollars de chiffre d'affaires sont devenus plus nombreux.
Les acquisitions continuent, mais elles ne racontent plus la même histoire
La concentration reste extrêmement forte. Début septembre, Reuters rapportait que le fonds souverain saoudien PIF étudiait une fusion entre Electronic Arts et Savvy Games après le passage d'EA sous contrôle privé.
Le rapprochement potentiel associerait certaines des licences les plus rentables du marché traditionnel à un groupe déjà très présent dans le mobile.
Ce type d'opération ne signifie plus seulement « grossir ». Il s'agit de réunir catalogues, infrastructures, données utilisateurs et capacités de monétisation dans un marché arrivé à maturité.
L'industrie vend maintenant de la continuité
Les plus gros succès vieillissent remarquablement bien. Roblox et Garry's Mod ont vingt ans en 2026. Minecraft en a quinze. Dead by Daylight, Pokémon GO et Overwatch en ont dix. GTA V continue d'être massivement joué treize ans après sa sortie.
C'est une très bonne nouvelle pour les entreprises qui possèdent déjà ces communautés. Elle rend l'arrivée d'un nouveau jeu beaucoup plus difficile.
Créer un concurrent ne demande pas seulement de produire un meilleur lancement. Il faut convaincre des joueurs d'abandonner parfois plusieurs années d'amis, de progression, d'objets achetés et d'habitudes.
Les salariés commencent à répondre collectivement
La pression produit également une autre transformation. Le rapport GDC indique que 82 % des répondants américains soutiennent la syndicalisation des travailleurs du jeu vidéo.
Début septembre, environ 1 900 salariés de Blizzard couverts par la Communications Workers of America ont obtenu un accord comprenant notamment des protections autour des licenciements et des discussions formalisées sur l'utilisation de l'intelligence artificielle.
Quelques années plus tôt, ce genre de convention collective paraissait presque exotique dans le développement de jeux américain.
Une industrie adulte découvre les problèmes d'une industrie adulte
Le jeu vidéo n'est plus un marché émergent qui peut résoudre chaque erreur en trouvant quelques dizaines de millions de nouveaux consommateurs. Sa taille actuelle implique autre chose : concentration, négociations salariales, arbitrages de portefeuille, maturité des audiences et croissance plus lente.
Les revenus peuvent battre des records pendant que les conditions de production se détériorent. Les deux faits ne se contredisent pas.
Ils décrivent simplement deux endroits différents de la même industrie.